Assurance auto tous risques : que protège vraiment cette formule sur une voiture de sport après un accident responsable ?
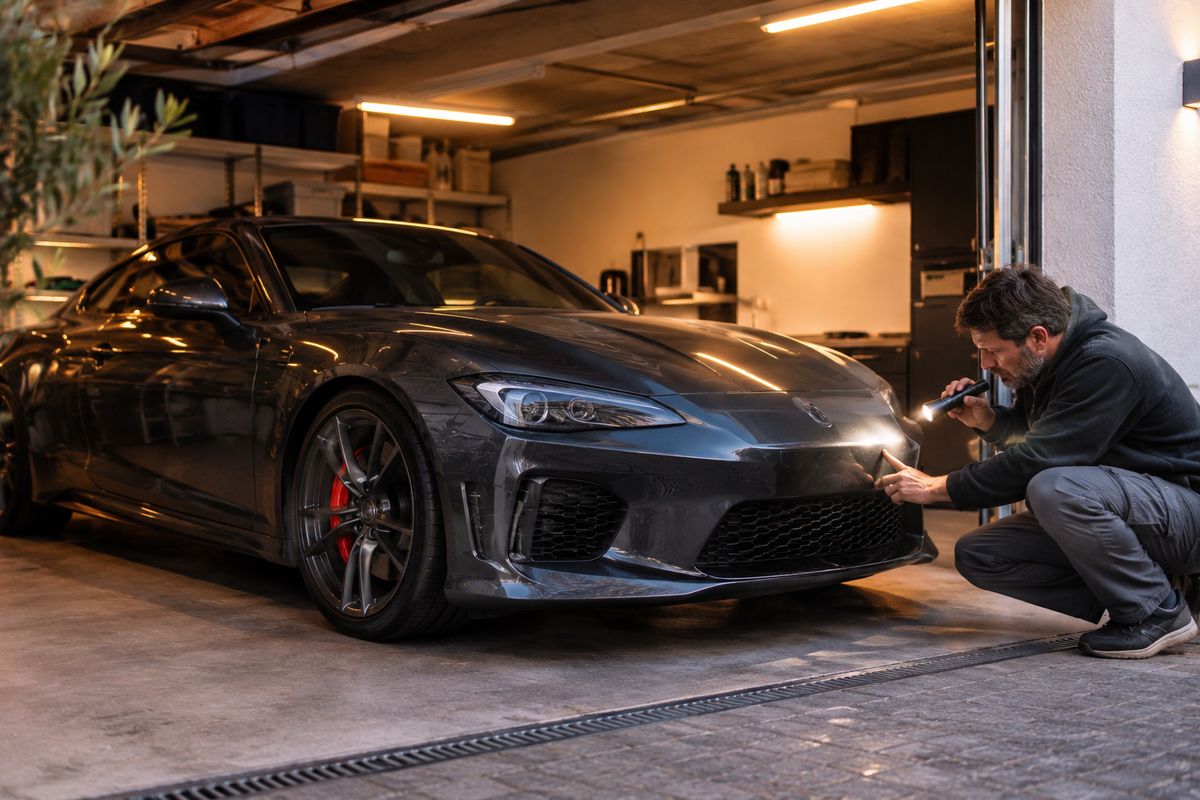
Julien rentre d'une sortie en montagne au volant de son coupé. À l'approche d'un rond-point mouillé il freine un peu trop tard. Il heurte légèrement la voiture qui le précède. Son pare-chocs avant et son aile sont abîmés. Le constat amiable le désigne responsable.
Une question lui vient aussitôt. Son assurance auto tous risques protège-t-elle sa voiture alors que la responsabilité lui revient ? La réponse tient aux garanties du contrat. Sur une voiture de sport, la valeur retenue, la franchise et l'usage sur circuit méritent un regard précis.
Assurance auto tous risques et voiture de sport, quelle protection après un accident responsable
Avec une assurance auto tous risques la voiture reste couverte même quand le conducteur est responsable. Selon justice.fr la garantie dommages tous accidents indemnise les dommages subis par le véhicule « même si c'est vous qui êtes responsable de l'accident ». Elle complète la responsabilité civile. Celle-ci indemnise les tiers mais ne couvre ni les dommages subis par le conducteur responsable ni ceux de son propre véhicule.
Les blessures du conducteur relèvent d'une autre garantie. Justice.fr la nomme garantie dommages corporels du conducteur et la présente comme un point à vérifier dans le contrat. Pour le propriétaire d'une voiture de sport, ces garanties se lisent ensemble. L'une permet de réparer la voiture. L'autre indemnise les blessures du conducteur. Le tableau les met en regard.
| Après un accident responsable | Garantie concernée |
|---|---|
| Dommages causés aux autres | Responsabilité civile |
| Dommages à sa propre voiture | Dommages tous accidents |
| Blessures du conducteur | Garantie dommages corporels du conducteur |
| Voiture immobilisée | Assistance, parfois avec un véhicule de remplacement |
Valeur du véhicule, franchise et vétusté après un sinistre
Après l'accident l'assureur doit proposer une expertise du véhicule. Selon justice.fr il prend en charge le coût des réparations dans la limite de la valeur de remplacement à dire d'expert. Cette valeur porte le nom de Vrade. La franchise est ensuite déduite.
La fiche cite aussi la vétusté. Un taux peut s'appliquer sur les pneus ou le radiateur par exemple. Pour une voiture de sport, le jeu de pneus mérite donc un coup d'œil au contrat avant la signature. Bercy Infos définit la franchise comme la somme qui reste à la charge de l'assuré après un sinistre. Le contrat doit indiquer comment elle se calcule.
Pour la garantie vol, justice.fr évoque la valeur du véhicule au jour du sinistre ou une valeur fixée dans le contrat. La définition retenue figure donc dans les conditions du contrat. Elle mérite une lecture attentive quand la voiture a une valeur élevée.
Exclusions et circuit, les situations à vérifier avant de rouler
Une formule tous risques reste soumise aux exclusions prévues par le contrat. Justice.fr cite plusieurs situations possibles selon les contrats.
- La conduite sans permis valable
- La faute intentionnelle
- La conduite sous l'emprise de substances interdites
- Le délit de fuite ou le refus d'obtempérer
- La conduite sur une voie non autorisée
Après un accident sous l'effet d'alcool ou de stupéfiants, l'assurance ne couvre ni les dommages du conducteur ni ceux de son véhicule. Justice.fr le précise dans une fiche mise à jour en février 2025.
Les amateurs de circuit ont un point de plus à contrôler. L'article R211-11 du Code des assurances admet que le contrat exclue de la garantie de responsabilité les dommages survenus au cours d'épreuves, courses, compétitions ou essais soumis à l'autorisation préalable des pouvoirs publics. Dans un commentaire de 2013 sur un arrêt de la cour d'appel de Paris, l'avocat Jean-François Changeur met en garde contre la mention « sont exclues les compétitions sur circuit ». Selon lui un assureur peut assimiler une séance de roulage à une compétition. Il conseille de vérifier que les séances de roulage sont couvertes et de se renseigner sur une assurance piste.
Après l'accident, les délais et l'assistance
Justice.fr détaille les étapes d'une indemnisation des dégâts matériels dans une fiche mise à jour le 29 avril 2025.
- Déclarer l'accident à l'assureur dans les 5 jours ouvrés
- Attendre le rapport d'expertise, habituellement établi sous 8 à 12 jours calendaires
- Recevoir l'offre d'indemnisation dans les 3 mois qui suivent la déclaration
- Agir dans les 2 ans en cas de désaccord avec l'assureur
Un désaccord sur l'expertise peut conduire à demander une contre-expertise aux frais du conducteur. Pendant l'attente la voiture reste parfois immobilisée. La garantie assistance aide lorsque le véhicule est immobilisé et peut prévoir un véhicule de remplacement. Ses conditions figurent au contrat. Bercy Infos invite à vérifier le détail des garanties, des franchises et des clauses d'exclusion avant de souscrire.
Comparer les assurances auto tous risques d'une voiture de sport avec LesFurets
Le prix d'un contrat dépend du type de contrat souscrit et du degré de couverture choisi, rappelle Bercy Infos. Il tient aussi compte des caractéristiques de la voiture, de son usage principal et du profil du conducteur avec son bonus-malus.
Avec LesFurets, un conducteur peut confronter les offres de plusieurs assureurs. Il repère les écarts de garanties comme de tarif. Pour une voiture de sport, la comparaison gagne à se faire à garanties équivalentes. La valeur retenue, la franchise, la garantie du conducteur et la clause sur le circuit se comparent contrat par contrat.
Julien a déclaré son accident dans les délais. Il relit maintenant son contrat avant sa prochaine sortie. Valeur retenue, franchise et garantie du conducteur n'ont plus de secret pour lui.